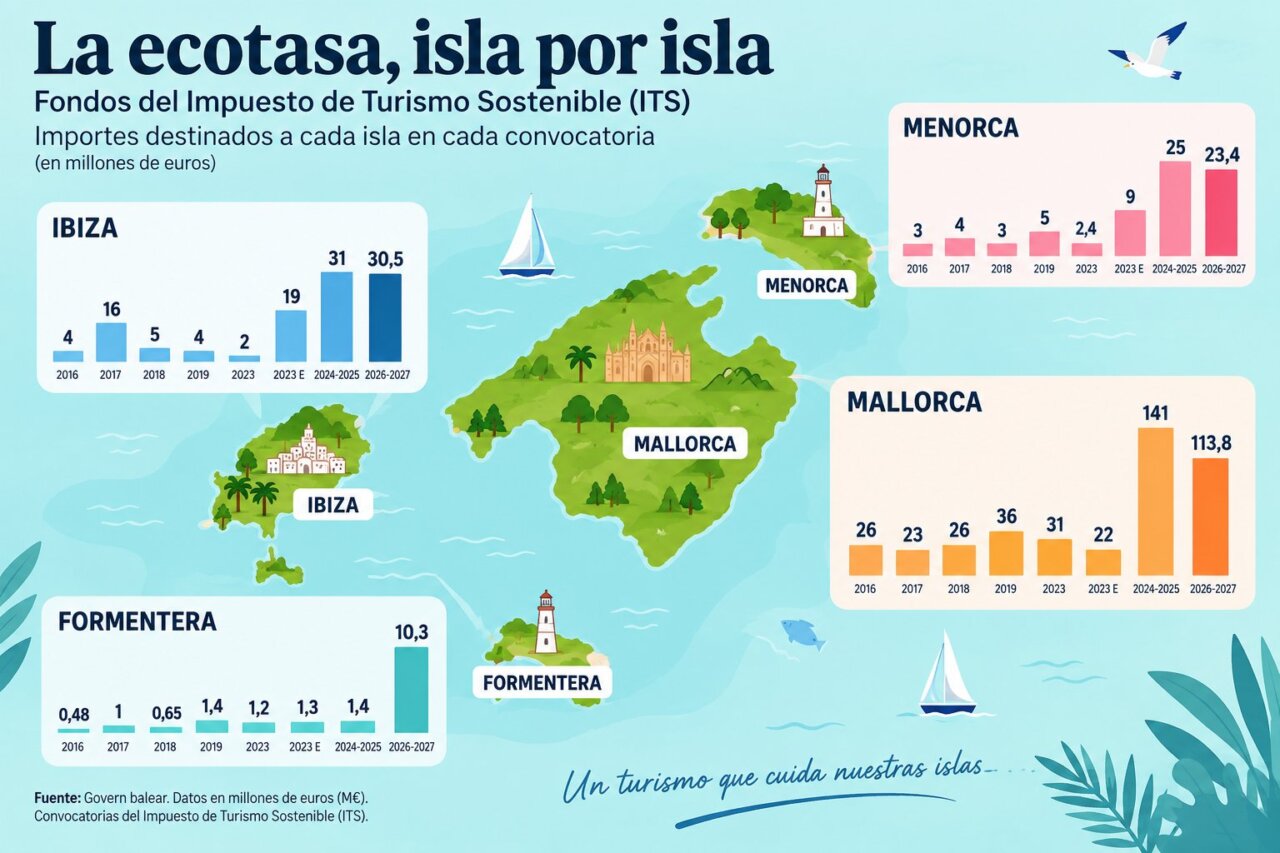
Desde su creación en 2016, el Impuesto de Turismo Sostenible (ITS) ha distribuido su recaudación en ocho convocatorias del Plan Anual. Los datos de inversión por isla que recoge el portal oficial illessostenibles.travel —filtrando por ubicación y convocatoria— no siempre coinciden con las cifras que el Govern anunció en su momento en cada rueda de prensa.
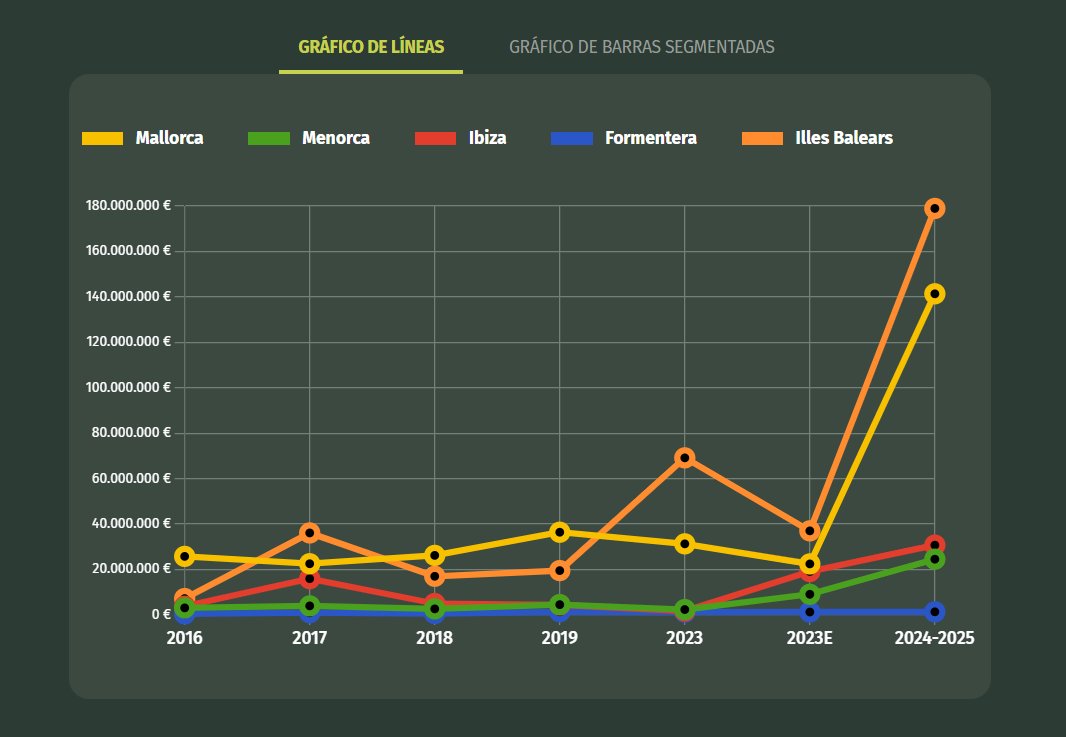
El caso más llamativo es el de la convocatoria 2024-2025. En su aprobación, el Govern anunció que Ibiza recibiría 67,5 millones de euros. Sin embargo, en el portal de seguimiento la cifra atribuida a la isla para esa misma convocatoria es de 31 millones.
Desde la Conselleria de Turismo explican a La Voz de Ibiza esas diferencias : «Por el camino ha podido haber renuncias, desistimientos, etc.». Y añaden una segunda causa, más estructural: «Hay que tener en cuenta también los plurianuales: proyectos que en su momento se aprobaron en X convocatoria, con la consiguiente aportación de fondos, y que después esos fondos solo aparecen en la convocatoria inicial y no en las posteriores».
Es decir, un proyecto plurianual que recibe pagos a lo largo de varios años puede figurar en el portal únicamente en el año de su aprobación, no en los siguientes, lo que distorsiona la comparación convocatoria por convocatoria si no se tiene en cuenta.
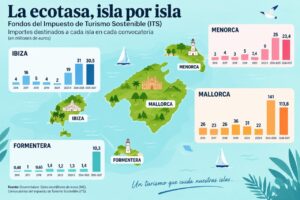
La tabla completa
| Convocatoria | Mallorca | Ibiza | Menorca | Formentera | Total |
| 2016 | 26 M€ | 4 M€ | 3 M€ | 0,48 M€ | 33,5 M€ |
| 2017 | 23 M€ | 16 M€ | 4 M€ | 1 M€ | 44 M€ |
| 2018 | 26 M€ | 5 M€ | 3 M€ | 0,65 M€ | 34,7 M€ |
| 2019 | 36 M€ | 4 M€ | 5 M€ | 1,4 M€ | 46,4 M€ |
| 2023 | 31 M€ | 2 M€ | 2,4 M€ | 1,2 M€ | 36,6 M€ |
| 2023 (E) | 22 M€ | 19 M€ | 9 M€ | 1,3 M€ | 51,3 M€ |
| 2024-2025 | 141 M€ | 31 M€ | 25 M€ | 1,4 M€ | 198,4 M€ |
| 2026-2027 | 113,8 M€ | 30,5 M€ | 23,4 M€ | 10,3 M€ | 178 M€ |
El peso relativo de cada isla, convocatoria a convocatoria
| Convocatoria | Mallorca | Ibiza | Menorca | Formentera |
| 2016 | 77,7% | 11,9% | 9,0% | 1,4% |
| 2017 | 52,3% | 36,4% | 9,1% | 2,3% |
| 2018 | 75,0% | 14,4% | 8,7% | 1,9% |
| 2019 | 77,6% | 8,6% | 10,8% | 3,0% |
| 2023 | 84,7% | 5,5% | 6,6% | 3,3% |
| 2023 (E) | 42,9% | 37,0% | 17,5% | 2,5% |
| 2024-2025 | 71,1% | 15,6% | 12,6% | 0,7% |
| 2026-2027 | 63,9% | 17,1% | 13,1% | 5,8% |
Peso acumulado de cada isla en las ocho convocatorias (2016-2027)
| Isla | Total acumulado | % del total |
| Mallorca | 418,8 M€ | 67,3% |
| Ibiza | 111,5 M€ | 17,9% |
| Menorca | 74,8 M€ | 12,0% |
| Formentera | 17,73 M€ | 2,8% |
Cómo se deciden los proyectos: los seis criterios
La Ley 2/2016 encomienda a la Comisión de Impulso del Turismo Sostenible (CITS) —integrada por representantes de las consellerias de Turismo, Hacienda, Economía y Medio Ambiente del Govern, los consells insulares, los ayuntamientos a través de la FELIB, y agentes sociales, económicos y medioambientales— la selección de los proyectos que financia cada Plan Anual.
Los proyectos solo pueden presentarlos los consells insulares, los ayuntamientos (vía FELIB) y el propio Govern; el resto de entidades de la Comisión necesita el visto bueno de la administración que vaya a hacerse cargo de la actuación.
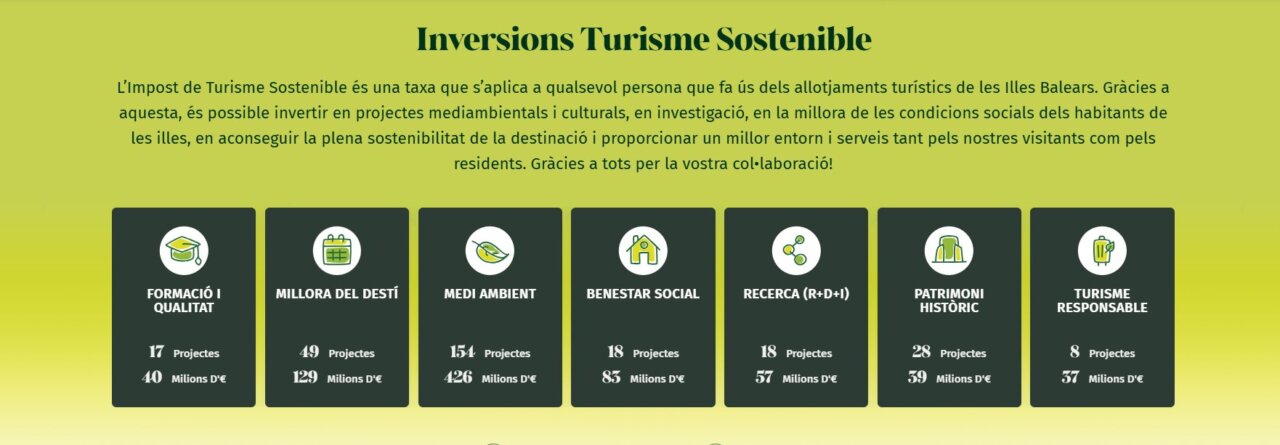
La valoración se rige por seis ejes prioritarios: protección del medio natural, rural, agrario y marino; desestacionalización y promoción del turismo sostenible; recuperación del patrimonio histórico y cultural; investigación, desarrollo e innovación; formación y empleo de calidad; y vivienda destinada a alquiler social, esta última línea eliminada en un momento posterior por la ley de presupuestos.
Desde la convocatoria 2026-2027, se suma un mecanismo de penalización para las entidades que incumplan los plazos de ejecución de proyectos ya concedidos.
Lo que la ley no contempla en ningún punto es que ese reparto se calcule a partir de lo que cada isla aporta a la recaudación. El criterio de «equilibrio territorial» que exige la norma se fija por decreto tomando como referencia las proporciones de la Ley 3/2014, del sistema de financiación definitivo de los consells insulares —una fórmula pensada para repartir fondos generales entre islas según población y necesidades de gasto, ajena por completo al Impuesto de Turismo Sostenible—.