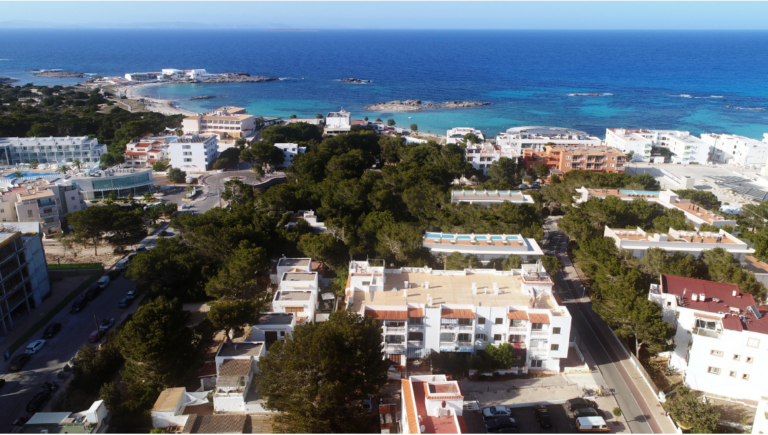
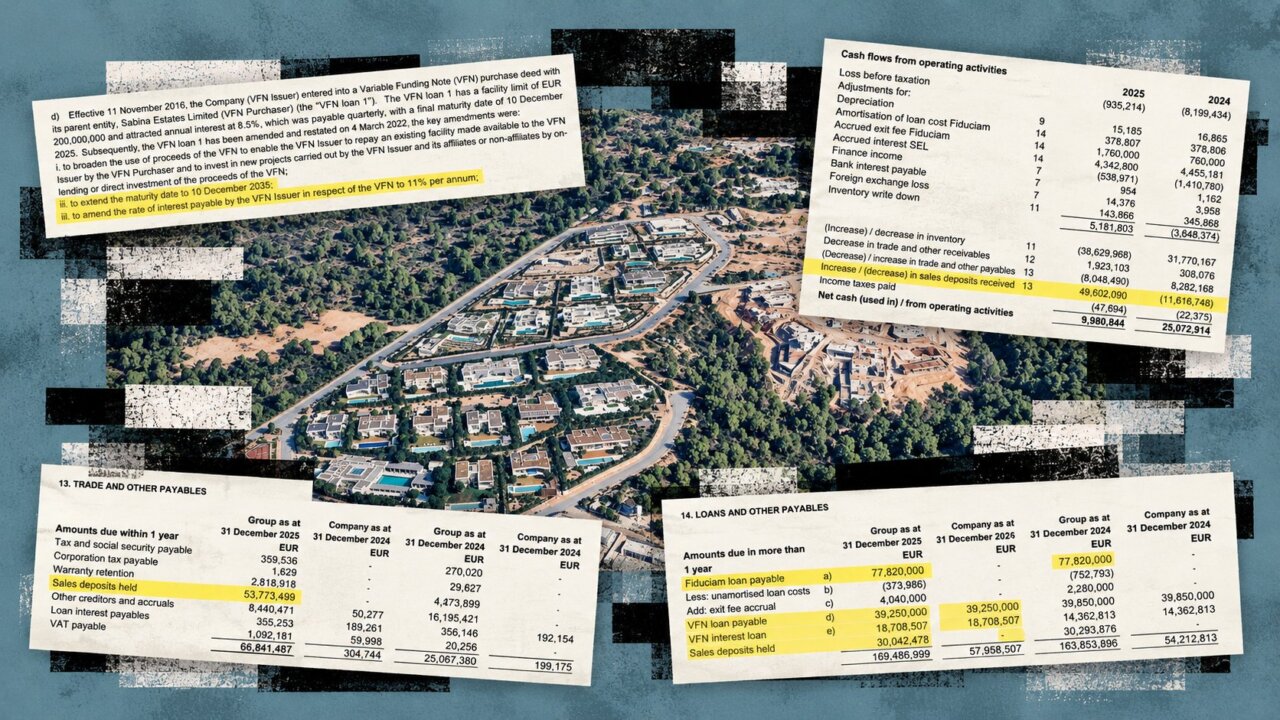
La caída de los ingresos es solo una parte de la realidad económica de Sabina. Después de que La Voz de Ibiza revelara que «Sabina, el complejo de lujo de Ibiza, pasa de vender diez villas a dos: su facturación se desploma un 68,5 %», las mismas cuentas permiten conocer ahora cómo se financia una de las urbanizaciones más exclusivas de la isla: un crédito de hasta 110 millones de euros, cerca de 84 millones recibidos como anticipos de compradores y préstamos de sociedades vinculadas de su propia matriz internacional.
Las cifras aparecen en las últimas cuentas consolidadas del grupo, promotor del complejo residencial de lujo de Cala Tarida, que detallan una estructura de financiación internacional con préstamos de hasta 110 millones, intereses elevados y compromisos económicos distribuidos entre distintas sociedades.
La documentación de Sabina Estates Group Holdings Limited permite conocer cómo se financia el desarrollo inmobiliario situado en Sant Josep, después de que el grupo registrara una reducción del 68,5 % de su facturación durante 2025, pasando de 96,7 a 30,4 millones de euros.
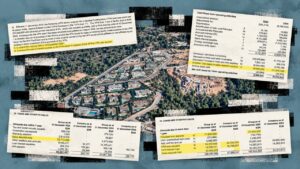
Las cuentas, examinadas por La Voz de Ibiza, fueron presentadas el 14 de septiembre de 2026 en Companies House, el registro mercantil británico. Incluyen las condiciones de los créditos, los vencimientos, las garantías y la financiación aportada por sociedades vinculadas a los propietarios.
El volumen de las operaciones refleja la dimensión económica de una promoción de villas de varios millones de euros que se desarrolla por fases y cuya estructura empresarial se extiende por España, Reino Unido y Guernsey.
La importancia del negocio queda reflejada en las cuentas individuales de su filial Sabina Estates Tarida SL, que en 2024 registró 99,01 millones de euros de facturación, frente a los 18,89 millones de 2023. Esta cifra la situó en el puesto 69 del ranking de empresas baleares por ingresos correspondiente a 2024.
Este medio ha contactado a la empresa para conocer más detalles de su situación financiera. Sin embargo, desde Sabina Estate respondieron que «no suele hacer comentarios sobre cuestiones comerciales relacionadas con sus ingresos y costes, dado el amplio volumen de información pública disponible en las cuentas anuales del Grupo, que han sido elaboradas y auditadas externamente de conformidad con las normas financieras aplicables».
Crédito de hasta 110 millones con intereses del 0,8 % mensual
Uno de los principales instrumentos de financiación de Sabina es el préstamo contratado con Fiduciam, entidad especializada en operaciones de financiación inmobiliaria.
El acuerdo fue firmado el 23 de diciembre de 2021 por Sabina Estates Tarida SL, una de las sociedades españolas responsables del desarrollo de la urbanización.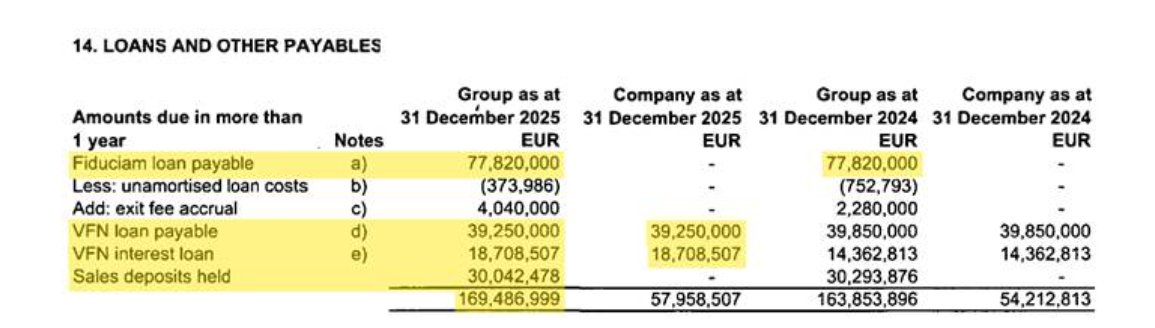
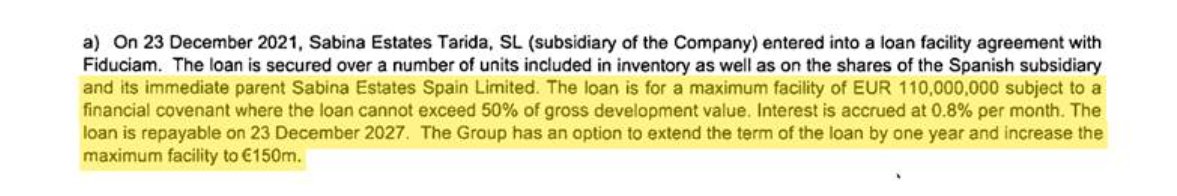
La operación contempla una línea de financiación de hasta 110 millones de euros, aunque el importe máximo autorizado no significa que la empresa haya dispuesto de toda esa cantidad.
Según las cuentas consolidadas, al cierre de 2025 el principal pendiente ascendía a 77.820.000 euros, el mismo importe que figuraba a finales de 2024.
La financiación establece un interés del 0,8 % mensual, equivalente a un tipo nominal del 9,6 % anual, sin incluir posibles comisiones y otros conceptos asociados al préstamo.
El contrato incorpora además garantías sobre determinadas unidades inmobiliarias incluidas en las existencias de la promoción, así como sobre participaciones de sociedades relacionadas con el proyecto.
Entre sus condiciones figura una limitación según la cual el préstamo no puede superar el 50 % del valor bruto de desarrollo inmobiliario establecido contractualmente. Se trata de una cláusula que vincula la financiación al valor previsto para el conjunto de los activos del proyecto.
Vencimiento prorrogado hasta diciembre de 2027
La fecha de devolución del préstamo constituye una de las novedades recogidas en la documentación publicada durante 2026.
En el apartado de acontecimientos posteriores al cierre, Sabina confirma que en marzo de 2026 acordó prorrogar durante un año el vencimiento de la financiación con Fiduciam, hasta el 23 de diciembre de 2027.
El contrato contempla también la posibilidad de una prórroga adicional de un año y una ampliación del límite máximo de financiación hasta 150 millones de euros.
Sin embargo, estas últimas opciones forman parte de las condiciones contractuales y las cuentas no acreditan que hayan sido ejercidas.
La ampliación del vencimiento ofrece al grupo un mayor plazo para completar las siguientes fases de la promoción y gestionar la devolución del préstamo. La documentación, no obstante, no explica si la prórroga respondió al calendario de obras, a la evolución comercial o a una decisión ordinaria de planificación financiera.
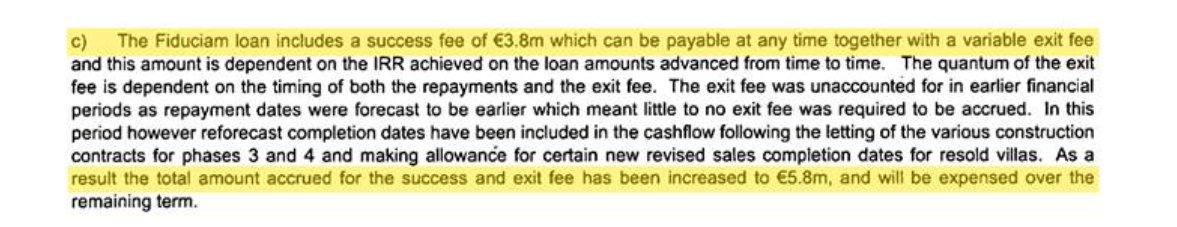
Además de los intereses, la operación incluye una comisión de éxito de 3,8 millones de euros y otra comisión variable de salida, vinculada a determinadas condiciones de la financiación.
La promotora señala que el importe total estimado de estas comisiones se ha elevado a 5,8 millones de euros, tras revisar las previsiones de devolución y los calendarios de finalización de distintas fases.
Compradores adelantaron casi 84 millones de euros
La financiación bancaria no es la única fuente de recursos que aparece en las cuentas. Uno de los datos más relevantes es el dinero recibido anticipadamente de los compradores de las villas.
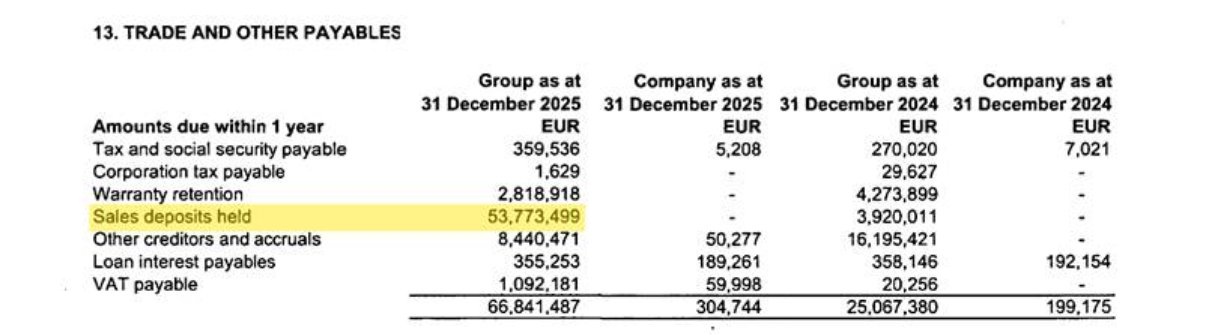
Al finalizar 2025, Sabina contabilizaba 83.815.977 euros en anticipos de clientes, distribuidos entre obligaciones con vencimiento a corto y largo plazo.
En concreto, los estados financieros recogen 53,77 millones de euros en pasivos corrientes y otros 30,04 millones en pasivos no corrientes vinculados a estas cantidades.
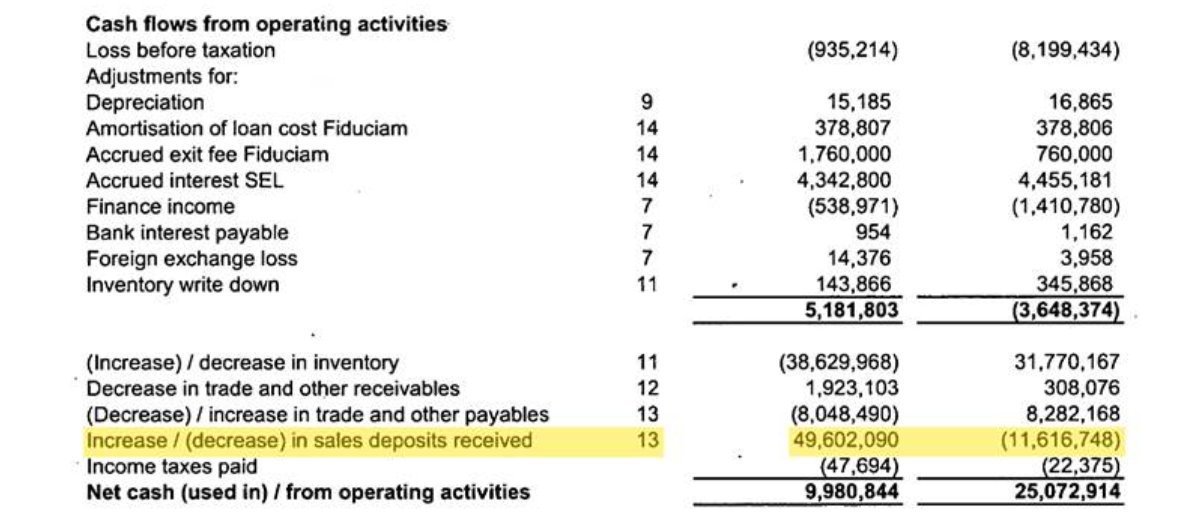
Un año antes, el importe conjunto de los anticipos rondaba los 34,21 millones de euros. Por tanto, su saldo aumentó aproximadamente 49,60 millones durante 2025.
La cifra resulta significativa porque el mismo ejercicio estuvo marcado por una caída del 68,5 % de los ingresos reconocidos por la promotora.
La explicación está en el tratamiento contable de las operaciones inmobiliarias: el dinero entregado por un comprador antes de finalizar una vivienda no siempre puede reconocerse inmediatamente como ingreso.
Hasta que se cumplan las condiciones de la compraventa, esas cantidades permanecen contabilizadas como obligaciones de la empresa frente a los clientes.
Por tanto, los 83,82 millones de euros no representan deuda bancaria ni permiten concluir que existan compradores reclamando su devolución.
Las cuentas tampoco permiten determinar únicamente a partir de ese saldo cuántas viviendas están pendientes de escriturar o qué importe corresponde a cada propiedad.
Lo que sí reflejan es un volumen considerable de recursos aportados por compradores, vinculados a operaciones inmobiliarias que todavía generan compromisos contractuales para Sabina.
Financiación de la matriz internacional
La estructura financiera también incluye préstamos concedidos por la sociedad que controla el grupo británico, Sabina Estates Limited, registrada en Guernsey.
Según las cuentas, esta compañía posee el 100 % de Sabina Estates Group Holdings Limited, que agrupa a las principales filiales españolas de la promoción.
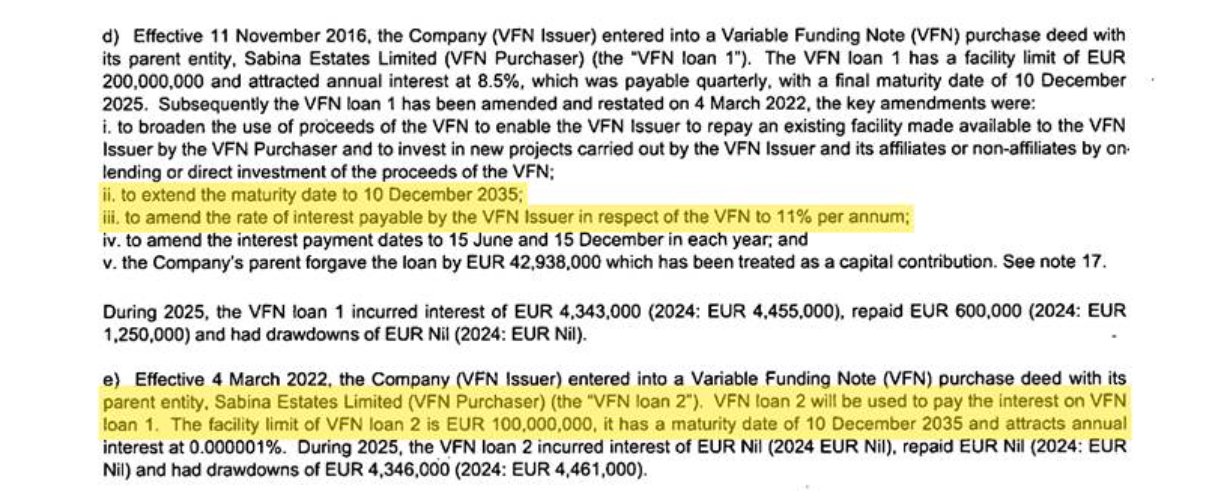
Uno de los instrumentos utilizados recibe la denominación de Variable Funding Note (VFN), un mecanismo de financiación mediante el cual la matriz facilita recursos a la sociedad británica.
Al cierre de 2025, el principal pendiente del primer instrumento ascendía a 39,25 millones de euros. La documentación recoge además un segundo VFN, con un saldo de 18,71 millones.
Este segundo instrumento se utiliza para financiar el pago de los intereses del primero, de acuerdo con las condiciones recogidas en las notas de las cuentas. Por tanto, los 18,71 millones no deben describirse simplemente como intereses impagados: constituyen el saldo de otra financiación.
En conjunto, ambos instrumentos representaban aproximadamente 57,96 millones de euros al finalizar 2025, diferenciados del crédito concedido por Fiduciam.
Las condiciones del primer VFN incluyen un interés anual del 11 % y un vencimiento extendido hasta diciembre de 2035, mientras que el segundo dispone de condiciones financieras propias.
Estas operaciones ilustran el papel de la financiación intragrupo dentro del desarrollo de Sabina, con recursos aportados desde su estructura societaria internacional.
Costes financieros incorporados a las viviendas
Otro dato relevante aparece en el valor de las existencias inmobiliarias. Durante 2025, el grupo incorporó 10.644.861 euros de costes financieros al valor contable de las viviendas y otros activos en desarrollo.
Esta práctica contable consiste en incorporar determinados intereses al coste de construcción de los inmuebles, en lugar de reconocerlos íntegramente como gasto financiero del ejercicio en el momento en que se generan.
El tratamiento permite distribuir esos costes conforme a las reglas contables aplicables a los activos inmobiliarios en desarrollo, de modo que su impacto en los resultados queda vinculado al reconocimiento posterior de las operaciones.
Las existencias alcanzaron así 204,98 millones de euros al finalizar 2025, frente a los 166,50 millones contabilizados al cierre del ejercicio anterior.
Estas cantidades corresponden al valor contable de los inmuebles y actuaciones en desarrollo, no a una tasación actualizada del precio de mercado de las villas.
Compromisos financieros de un proyecto de lujo
Al finalizar 2025, el balance consolidado de Sabina recogía 236,33 millones de euros de pasivos, frente a los 188,92 millones del ejercicio anterior.
Sin embargo, ese importe no equivale íntegramente a deuda bancaria ni a dinero exigible de forma inmediata. Incluye anticipos de compradores, préstamos, financiación vinculada y otras obligaciones comerciales y financieras.
Una parte importante de estos compromisos corresponde a operaciones con vencimientos distribuidos durante los próximos años, mientras que los anticipos de clientes están relacionados con las obligaciones de entrega derivadas de las compraventas.
El grupo cerró el ejercicio con unas pérdidas de 954.911 euros, muy inferiores a los 8,24 millones registrados en 2024, y mantenía un patrimonio neto positivo de 19,16 millones de euros.
Las cuentas fueron auditadas por BDO LLP, que emitió una opinión sin salvedades y no identificó incertidumbres materiales sobre la continuidad de la actividad del grupo durante el periodo evaluado.
La documentación no permite, por tanto, afirmar que Sabina atraviese una situación de insolvencia, aunque sí muestra el considerable peso de su estructura de financiación y las obligaciones asumidas en el desarrollo de la promoción.
Detrás de las villas de lujo de Cala Tarida existe una estructura financiera internacional de gran volumen, con préstamos de elevados importes, financiación de la matriz, anticipos millonarios de clientes y costes financieros asociados a la construcción.