
El nuevo decreto de vivienda del Gobierno ha entrado en vigor este jueves, 8 de octubre, después de su publicación el miércoles en el Boletín Oficial del Estado (BOE). La norma introduce cambios que afectan a los desahucios de personas vulnerables, los contratos de alquiler, la fiscalidad de propietarios e inquilinos y la financiación para acceder a una vivienda.
Una de sus principales medidas es la suspensión hasta el 31 de diciembre de 2030 de determinados desahucios de personas vulnerables cuando quienes reclaman el inmueble son fondos o entidades dedicadas a la compra masiva de créditos impagados o propiedades por debajo de su valor de mercado.
El texto también establece mecanismos para evitar desalojos por impago sin alternativa habitacional, limita determinadas operaciones inmobiliarias de grandes tenedores y contempla nuevas deducciones en el IRPF, cambios en el IVA y líneas de financiación pública.
Sin embargo, hay una cuestión fundamental: el decreto ya está en vigor, pero todavía debe superar su convalidación parlamentaria. Tras la disolución de las Cortes y la convocatoria de elecciones generales para el 29 de noviembre, será la Diputación Permanente la encargada de pronunciarse.
Además, el Gobierno ha aprobado un segundo decreto de vivienda, con cambios adicionales en las prórrogas de los contratos y las indemnizaciones a los inquilinos, cuya entrada en vigor está prevista para el 15 de noviembre. Este segundo texto, no obstante, tiene menos posibilidades de ser convalidado.
Desahucios paralizados hasta 2030: a quién afecta la nueva protección
Una de las novedades más importantes del decreto es la suspensión de determinados procedimientos de desahucio contra personas en situación de vulnerabilidad. La norma establece que los lanzamientos quedarán paralizados hasta el 31 de diciembre de 2030 cuando las partes demandantes sean fondos o entidades cuya actividad esté relacionada con la adquisición masiva de créditos impagados o inmuebles por debajo del valor de mercado. La medida busca impedir que las personas vulnerables pierdan su vivienda en los supuestos contemplados por el decreto.
Para el resto de demandantes, el sistema es diferente. En estos casos, se contempla una suspensión de hasta tres años, condicionada a revisiones anuales.
Además, el decreto prevé compensaciones económicas por las rentas que los propietarios dejen de percibir y por los costes de los suministros. La distinción entre ambos supuestos resulta fundamental, ya que la duración de la suspensión depende de las características de la parte que reclama la vivienda.
Qué ocurre cuando un inquilino vulnerable no puede pagar el alquiler
El decreto también incorpora de manera estructural un mecanismo de enervación extraordinaria en los procedimientos de desahucio por impago de alquiler. Este sistema está orientado a evitar que las familias en situación de vulnerabilidad económica sean expulsadas de su vivienda sin disponer de una alternativa habitacional.
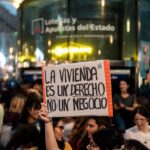
Cuando un inquilino vulnerable afronta un juicio de desahucio por no poder pagar la renta, la administración pública competente dispone de un plazo máximo e improrrogable de dos meses, contado desde la notificación judicial, para ofrecerle una vivienda alternativa.
Si transcurre ese plazo sin que la administración haya proporcionado otra vivienda, deberá abonar al propietario o depositar en el juzgado la totalidad de la deuda pendiente. Ese pago incluirá las rentas adeudadas, las cantidades devengadas posteriormente y los costes del procedimiento judicial. La liquidación de la deuda frenará el desahucio y mantendrá vigente el contrato de alquiler.
La administración podrá asumir la deuda del inquilino
El mecanismo también contempla qué sucede si, después de esos dos meses, la administración no ofrece una alternativa habitacional ni paga las cantidades pendientes. En ese supuesto, la propia administración pasará a convertirse en deudora frente al propietario. Esta situación impedirá el desalojo del inquilino vulnerable y permitirá que continúe residiendo en el inmueble hasta la finalización del contrato, mientras persista su situación de vulnerabilidad.
La norma aclara además que esta intervención pública no consume el derecho del arrendatario a saldar por su cuenta la deuda en una primera ocasión. Por otra parte, el Estado compensará económicamente a las comunidades autónomas por los costes que deban asumir como consecuencia de la aplicación de este mecanismo.
Nuevas restricciones para los fondos y los grandes tenedores
El decreto también introduce medidas destinadas a limitar determinadas operaciones inmobiliarias. Hasta finales de 2030, los grandes tenedores que sean personas jurídicas y las empresas compradoras de deuda no podrán adquirir viviendas por debajo del 70% de su valor oficial de tasación. La restricción afecta a las operaciones realizadas por las entidades incluidas en los supuestos establecidos en la norma.
Asimismo, en los procedimientos de ejecución hipotecaria sobre vivienda habitual, la parte ejecutante deberá declarar documentalmente si tiene la condición de gran tenedor. Esta obligación permitirá identificar esa circunstancia dentro del procedimiento.
Cambios en los alquileres temporales y por habitaciones
La nueva normativa también modifica las condiciones de determinados contratos de arrendamiento. En el caso de los alquileres temporales, la ausencia de una causa que justifique esa modalidad podrá provocar que el contrato pase a considerarse de vivienda habitual.
Lo mismo ocurrirá cuando se encadenen más de dos contratos temporales consecutivos en los términos previstos por el decreto. El objetivo de estas disposiciones es diferenciar los arrendamientos verdaderamente temporales de aquellos que, por sus características, corresponden a una vivienda habitual.
También se establece una limitación para el alquiler por habitaciones. La suma de las rentas cobradas por las distintas habitaciones no podrá superar el precio del alquiler unitario de la vivienda completa. Esta regla introduce un límite al importe total que puede obtenerse mediante el arrendamiento separado de las habitaciones de un mismo inmueble.
Más información obligatoria en los anuncios de alquiler
Las ofertas de viviendas en alquiler también deberán incorporar nuevos datos. Según el decreto, los anuncios tendrán que incluir obligatoriamente el índice de precios y la renta correspondiente a los últimos cinco años. Además, se prohíbe trasladar al inquilino los gastos de gestión inmobiliaria.

En el ámbito de las plataformas turísticas, el texto contempla sanciones por incumplir las obligaciones de cesión de datos. Las multas podrán alcanzar un millón de euros o el 2% del volumen de negocio de las plataformas que incumplan esas exigencias.
Deducciones en el IRPF para propietarios que reduzcan el alquiler
El decreto incorpora medidas fiscales destinadas a incentivar determinados comportamientos en el mercado del alquiler. Con efectos retroactivos desde el 1 de enero de 2026 y aplicación en la correspondiente campaña de la renta, se establecen reducciones en el IRPF para los propietarios que rebajen los precios.
Los arrendadores que reduzcan el alquiler más de un 5% podrán beneficiarse de reducciones que alcanzarán hasta el 100% en zonas tensionadas. En el caso del alquiler social, la reducción contemplada será del 70%. Las ventajas fiscales dependerán de las condiciones establecidas para cada supuesto.
Nueva deducción del 10% del alquiler para determinados inquilinos
Los inquilinos también figuran entre los beneficiarios de las medidas tributarias. El decreto crea una deducción en el IRPF del 10% del alquiler satisfecho para quienes tengan bases imponibles inferiores a 33.007,20 euros anuales. La deducción tendrá una base máxima de 11.630 euros. Se trata de una medida diferenciada de las reducciones fiscales previstas para los propietarios que rebajen las rentas.
Además, hasta el 31 de diciembre de 2027, quedará exenta de IRPF la ganancia patrimonial derivada de la venta de determinadas viviendas. La exención afectará a los inmuebles que hayan permanecido desocupados durante más de dos años y se vendan a entidades públicas, con un límite de 800.000 euros.
El IVA de los alquileres turísticos cambiará el 1 de diciembre
No todas las medidas fiscales comenzarán a aplicarse al mismo tiempo. El decreto establece un calendario escalonado, con varias novedades que entrarán en vigor el 1 de diciembre de 2026. Desde esa fecha se aplicará un IVA del 10% a los alquileres turísticos de menos de 30 noches cuando el inmueble no sea la vivienda habitual del arrendador.
También se establecerá un IVA del 10% para las obras de reparación de viviendas alquiladas. Por otra parte, la entrega de viviendas protegidas de calificación permanente estará sujeta a un IVA superreducido del 4%. En esa misma fecha entrarán en vigor los nuevos coeficientes máximos de la plusvalía municipal.
Recargos del IBI de hasta el 150% y cambios para las socimi
El decreto también introduce novedades tributarias que afectan a determinadas sociedades y propiedades inmobiliarias. En el caso de las socimi, se establece un gravamen especial del 25% sobre los beneficios no distribuidos. Esta medida se aplicará a los periodos impositivos iniciados desde el 1 de enero de 2026.

Por su parte, los recargos del Impuesto sobre Bienes Inmuebles (IBI) podrán alcanzar hasta el 150% en pisos turísticos y viviendas desocupadas, según las condiciones contempladas por la norma. Estos recargos comenzarán a surtir efecto a partir del 1 de enero de 2027.
Ayudas para comprar vivienda: hasta 50.000 euros sin intereses
Además de las medidas sobre alquileres y fiscalidad, el decreto incluye instrumentos de financiación y promoción de vivienda. Una de las iniciativas es la activación de la línea Tu Casa, dotada con 10.000 millones de euros. Este programa permitirá financiar sin intereses hasta el 20% del precio de compra de una primera vivienda, con un máximo de 50.000 euros.
El texto también dota con 400 millones de euros al Fondo de Vivienda de Impacto Social. A ello se suman dos líneas de avales del Instituto de Crédito Oficial (ICO). La primera contará con 280 millones de euros para construcción industrializada. La segunda estará dotada con 2.000 millones de euros para alquiler asequible.
Qué cambia para las viviendas de Casa 47
En el ámbito de la vivienda pública, el decreto introduce medidas de aplicación inmediata. Entre ellas figura la fijación permanente de un precio máximo de venta vinculado al módulo protegido para los inmuebles de la empresa pública Casa 47.
La norma contempla asimismo el traspaso de activos de la Seguridad Social y de Patrimonio del Estado. Estas disposiciones forman parte del conjunto de medidas destinadas a la promoción y financiación de vivienda incluidas en el primer decreto.
El segundo decreto de vivienda entrará en vigor el 15 de noviembre
El Gobierno también ha aprobado un segundo decreto, publicado igualmente en el BOE, cuya entrada en vigor está prevista para el 15 de noviembre. Sin embargo, su continuidad es más incierta, ya que se prevé que no sea convalidado por la Diputación Permanente.
Este texto modifica las reglas de renovación de los contratos de alquiler de vivienda habitual. Una vez agotado el plazo mínimo de arrendamiento, establecido en cinco años o siete cuando el propietario sea una persona jurídica, las prórrogas tácitas obligatorias pasarían a realizarse por periodos sucesivos de cinco o siete años.
También se ampliaría el plazo de preaviso del propietario para comunicar que no desea renovar el contrato. Actualmente fijado en cuatro meses según la información facilitada, pasaría a ser de seis meses. Para el inquilino, el plazo de preaviso se mantendría en dos meses.
Indemnizaciones de hasta 12 mensualidades por no renovar el alquiler
Una de las novedades más relevantes del segundo decreto afecta a las indemnizaciones por finalización del contrato. La norma obligaría al propietario que comunicase válidamente su decisión de no prorrogar el arrendamiento a indemnizar al inquilino cuando este entregase la vivienda.
La compensación sería la cantidad más elevada entre dos cálculos. El primero correspondería a 12 mensualidades, determinadas según el valor superior del rango individualizado del sistema estatal de referencia de precios. El segundo equivaldría a una mensualidad por cada año de residencia en el inmueble.
No obstante, el decreto contempla excepciones en las que no existiría obligación de indemnizar. Entre ellas se encuentra la necesidad de utilizar la vivienda como residencia permanente del propietario, cuando sea persona física, o de sus familiares de primer o segundo grado.
Tampoco procedería la indemnización si el inquilino no hubiera habitado la vivienda durante más de seis meses sin causa justificada. Otra excepción sería el rechazo de una oferta fehaciente de renovación por cinco o siete años ajustada a la legalidad.
Si finalmente saliera adelante, pese a que no se espera su convalidación, estas disposiciones se aplicarían a los contratos de vivienda habitual vigentes el 15 de noviembre cuyos vencimientos fueran posteriores a esa fecha. El texto también establece un régimen transitorio para las comunicaciones de no renovación realizadas válidamente antes de su publicación.