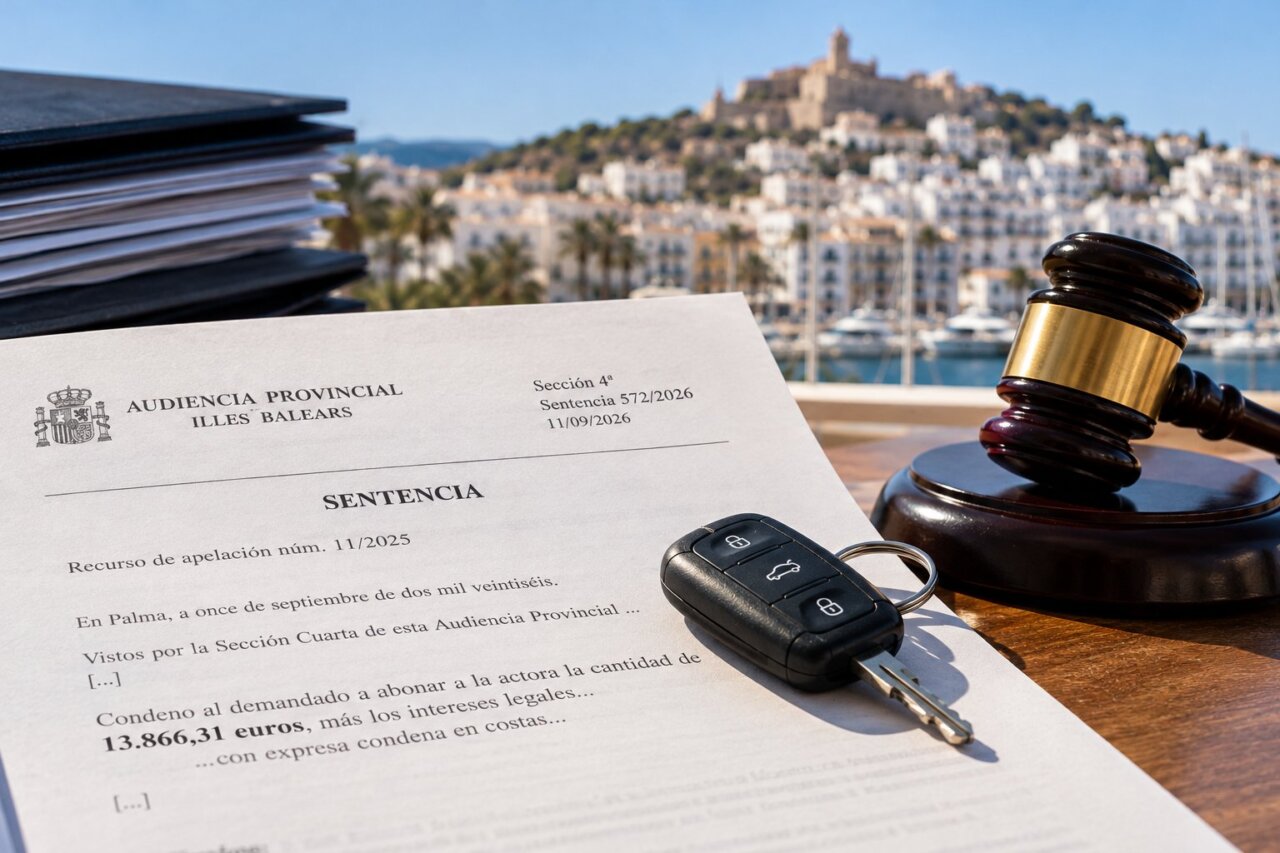
La Audiencia Provincial de Baleares ha confirmado la condena a un hombre que deberá pagar 13.866,31 euros, más intereses y costas judiciales, por haber actuado como avalista solidario de un préstamo destinado a financiar la compra de un vehículo en Ibiza. El afectado intentó evitar el pago alegando que la empresa que reclamaba el dinero no había acreditado correctamente la deuda y que las condiciones del aval eran abusivas, pero la Justicia ha rechazado sus argumentos.
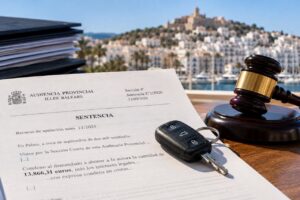
La resolución, dictada el pasado 11 de septiembre de 2026 por la Sección Cuarta de la Audiencia Provincial, ratifica una sentencia del Juzgado de Primera Instancia número 2 de Ibiza, que ya había condenado al demandado en octubre de 2024.
BBVA vendió la deuda a una empresa de recobro
El origen del conflicto se encuentra en un préstamo concedido por BBVA para financiar la adquisición de un vehículo. La operación contaba con un avalista solidario, una figura que permite a la entidad acreedora reclamar el dinero directamente a quien garantiza el préstamo cuando se produce un impago.
Posteriormente, el banco vendió una cartera de créditos a Investcapital LTD, una sociedad que adquirió, entre otras operaciones, el préstamo objeto del procedimiento judicial.
Según recoge la sentencia, la cesión se formalizó el 21 de diciembre de 2022. Entre los créditos transmitidos figuraba el correspondiente al préstamo del vehículo, por un importe de 14.780,71 euros.
Sin embargo, la cantidad finalmente reclamada judicialmente fue inferior, ya que el juzgado de primera instancia había excluido determinados conceptos que consideró abusivos.
La reclamación quedó fijada en 13.866,31 euros, a los que se añadieron los intereses legales y las costas del procedimiento.
El avalista cuestionó la deuda y las condiciones del préstamo
El hombre recurrió la primera sentencia con varios argumentos. Uno de los principales era que Investcapital no había demostrado suficientemente que fuera la titular legítima del crédito.
Su defensa sostuvo que la documentación presentada no acreditaba adecuadamente la transmisión de la deuda desde BBVA a la empresa demandante.
También cuestionó la cuantía reclamada y alegó que la garantía personal exigida para conceder el préstamo resultaba desproporcionada.
En concreto, argumentó que la condición de avalista había sido impuesta por la entidad financiera y que podía constituir una cláusula abusiva, de acuerdo con la jurisprudencia del Tribunal Supremo sobre garantías excesivas en contratos con consumidores.
Además, planteó la ausencia de un requerimiento previo de pago y solicitó, subsidiariamente, que no se le impusieran las costas judiciales.
La Justicia considera válido el aval
La Audiencia Provincial ha rechazado que la garantía exigida al demandado fuera abusiva.

Los magistrados recuerdan que el Tribunal Supremo admite la posibilidad de declarar abusivos determinados avales cuando existe una desproporción evidente entre la garantía exigida y el riesgo asumido por la entidad financiera.
Sin embargo, consideran que esa circunstancia no se produce en este caso.
La sentencia explica que el avalista asumió la obligación de responder por las cantidades pendientes del préstamo en caso de incumplimiento del deudor principal, sin que se hayan acreditado obligaciones adicionales o desproporcionadas.
El tribunal también señala que la garantía tenía una finalidad legítima: reforzar la solvencia de la operación ante la insuficiencia de garantías del prestatario principal.
Por ello, concluye que no existen motivos para declarar la nulidad del aval.
No era necesario reclamar primero al comprador del coche
Uno de los aspectos más relevantes de la resolución es que la Audiencia Provincial confirma que la empresa acreedora podía reclamar directamente el dinero al avalista solidario, sin necesidad de dirigirse previamente contra el deudor principal.
El tribunal considera acreditado que el demandado había asumido expresamente esa responsabilidad al firmar el contrato.
En consecuencia, no podía acogerse al denominado beneficio de excusión, que, en determinadas circunstancias, permite a un fiador exigir que el acreedor intente cobrar primero del patrimonio del deudor principal.
La sentencia también descarta que fuera necesario efectuar un requerimiento previo al avalista para exigirle el cumplimiento de la obligación.
La venta del préstamo a Investcapital fue válida
La Audiencia Provincial también ha respaldado la legitimidad de Investcapital para reclamar la deuda.
Aunque el demandado cuestionó la documentación aportada por la empresa, los magistrados consideran que el testimonio notarial presentado acredita suficientemente la cesión del crédito.
La resolución recuerda que la legislación española permite a las entidades financieras vender sus derechos de cobro a terceros, que pasan a ocupar la posición jurídica del acreedor original.
En este caso, la documentación permitió identificar el préstamo incluido en la cartera transmitida por BBVA y acreditar que Investcapital había adquirido el derecho a reclamar su devolución.
Asimismo, el tribunal considera que tanto el contrato de financiación como el certificado de liquidación aportados al procedimiento resultan suficientes para justificar la cantidad exigida.
El demandado tampoco consiguió acreditar que hubiera existido un pago total o parcial que redujera la deuda reclamada.
Deberá pagar casi 14.000 euros, más intereses y costas
La Audiencia Provincial ha desestimado íntegramente el recurso y confirmado la sentencia dictada el 17 de octubre de 2024 por el Juzgado de Primera Instancia número 2 de Ibiza.
De esta manera, el avalista deberá responder por los 13.866,31 euros reclamados, además de los intereses legales correspondientes y las costas judiciales.
La resolución también le impone las costas de la apelación y acuerda la pérdida del depósito constituido para recurrir.
La sentencia pone de relieve las consecuencias económicas que puede tener la firma de un aval solidario en un contrato de financiación, incluso cuando quien asume esa garantía no es el prestatario principal.
En este caso, la obligación de responder por un préstamo destinado a comprar un vehículo ha terminado con una condena judicial que supera los 13.800 euros, sin contar los intereses y los gastos derivados del procedimiento.