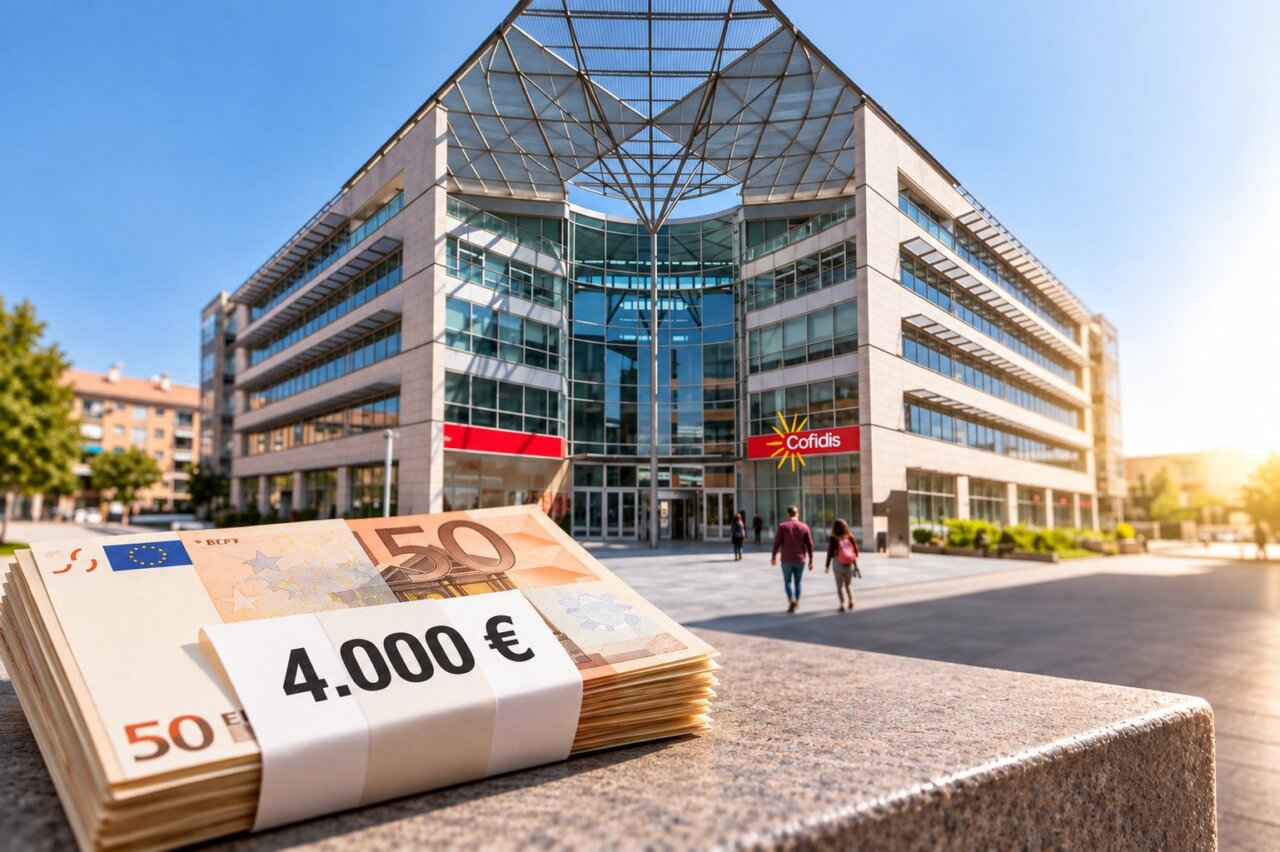
La Justicia zanjó el conflicto entre un vecino de Ibiza y Cofidis por un crédito de 4.000 euros, aunque el extracto incorporado al procedimiento refleja que recibió 3.000, y que terminó convirtiéndose en una auténtica bola de nieve. Según resolvió la Audiencia Provincial de Baleares en una sentencia del 31 de julio de 2026, el consumidor quedó atrapado en un sistema de financiación que podía prolongar la deuda mientras seguía pagando cuotas, hasta convertirlo en lo que la propia resolución denomina un “deudor cautivo”.
El tribunal falló a favor del consumidor en la cuestión fundamental: declaró nulas las cláusulas que establecían el interés y el sistema de pago mediante cuota fija y dejó sin efecto el contrato. Cofidis deberá devolverle todo lo que haya pagado por encima del capital prestado, más los intereses legales correspondientes.
Todo comenzó el 9 de marzo de 2018, cuando el vecino contrató con la financiera una línea de crédito. La operación arrancó con una primera disposición en la que, según señala expresamente la sentencia, solicitó 4.000 euros, aunque el extracto refleja que se le entregaron 3.000.
Pero aquella primera operación no fue la última. El cliente podía seguir utilizando la línea de crédito y llegó a realizar hasta tres operaciones de financiación. Y es precisamente ahí donde comienza a entenderse la particularidad del caso.
Pagaba, pero el crédito volvía a estar disponible
El producto contratado permitía que el capital que el cliente iba devolviendo volviera a quedar disponible para ser utilizado. Es decir, no funcionaba como un préstamo convencional en el que se recibe una cantidad determinada, se devuelve en un número concreto de cuotas y la deuda se extingue.
Aquí, a medida que se amortizaba capital, esa cantidad podía volver a utilizarse. El crédito se renovaba.
Es lo que se conoce como un crédito revolving o revolvente.
La Audiencia reconoce que el contrato de Cofidis no presentaba inicialmente todas las características típicas de estos productos. Sin embargo, concluye que funcionaba como un revolving por su sistema de reembolso, amortización y renovación del crédito disponible.

El problema no estaba únicamente en que el vecino pudiera volver a disponer de dinero. Para los magistrados, la cuestión fundamental es que no recibió información suficiente para comprender las consecuencias económicas que podía tener esa mecánica.
El “efecto bola de nieve”
La sentencia explica por qué un crédito de estas características puede terminar convirtiéndose en una bola de nieve.
Cuando las cuotas son pequeñas en relación con la deuda, una parte del dinero que paga el cliente se destina a los intereses y otra a amortizar el capital. Si se amortiza poco capital, la deuda disminuye lentamente.
Al mismo tiempo, el dinero que se consigue amortizar vuelve a quedar disponible. Si el consumidor lo utiliza otra vez, genera nueva deuda.
Así puede producirse una situación aparentemente contradictoria: el cliente continúa pagando sus cuotas, pero terminar de pagar la deuda se aleja en el tiempo.
La sentencia recuerda que el Banco de España denomina a este riesgo “efecto bola de nieve”: la posibilidad de encadenarse a una deuda que se prolonga y que nunca parece terminar de pagarse.
La jurisprudencia utiliza otra expresión para describir al consumidor que queda atrapado en esa dinámica: “deudor cautivo”.
Una “falta absoluta de información”
Ese funcionamiento es precisamente el que Cofidis, según la Audiencia, no explicó con suficiente claridad al vecino de Ibiza.
Los magistrados consideran que no quedó acreditado que el consumidor hubiera recibido antes de contratar, y con la antelación necesaria, toda la información que necesitaba para conocer las consecuencias económicas del producto.
Después de la primera disposición, el contrato no especificaba cómo se calcularían las nuevas cuotas ni qué parte mínima del capital se amortizaría con cada una de ellas.
Tampoco aclaraba suficientemente si a las nuevas cuotas se incorporarían al capital pendiente los intereses generados, ni cuánto podían prolongarse los pagos.
Además, no existía un ejemplo explicativo de cómo se amortizaría el crédito después de la primera disposición.
La Audiencia llega a hablar de una “falta absoluta de información suficiente” sobre la carga económica de la modalidad de pago mediante cuota fija.
En otras palabras, el cliente podía saber cuánto tenía que pagar en una cuota determinada, pero no disponía de información suficiente para comprender cuánto capital estaba reduciendo realmente, durante cuánto tiempo podía continuar pagando y qué sucedería si volvía a utilizar el crédito disponible.
Un interés del 24,51% que no fue considerado usurario
El caso tiene, sin embargo, un giro importante.
El vecino había ganado inicialmente ante el Juzgado de Primera Instancia de Ibiza, que declaró la nulidad del contrato por usura y falta de transparencia.
Cofidis recurrió aquella sentencia y consiguió que la Audiencia le diera la razón en uno de los puntos principales de su recurso.
La financiera sostenía que la TAE pactada era del 24,51%. Para determinar si ese porcentaje podía considerarse usurario, la Audiencia concluyó que debía compararse con el tipo correspondiente a las operaciones de tarjetas de crédito y revolving y no con el de los préstamos al consumo convencionales.
El tipo de referencia utilizado para 2018 era del 19,98%. La diferencia respecto del 24,51% del contrato no superaba los seis puntos porcentuales que la jurisprudencia toma como referencia para este tipo de créditos.
Por eso, la Audiencia concluyó que el interés no era usurario.
Cofidis había ganado esa parte de la batalla judicial. Pero eso no significaba que el contrato fuera válido.
No basta con poner la TAE en el contrato
Descartada la usura, la Audiencia pasó a estudiar la otra cuestión planteada por el consumidor: la falta de transparencia.
Y ahí cambió el resultado.
Los magistrados explican que, en un crédito revolving, no basta con informar de la TAE. El cliente debe comprender también cómo funciona el sistema de amortización, cómo se recompone el crédito, qué parte del capital reduce con sus cuotas y qué consecuencias puede tener volver a utilizar el dinero disponible.
También debe poder conocer los riesgos de elegir cuotas bajas, porque aunque puedan resultar más fáciles de afrontar cada mes, pueden provocar que se amortice poco capital y que el pago se prolongue considerablemente.
En este caso, la Audiencia considera que el sistema de amortización no estaba suficientemente explicado ni detallado y que el consumidor desconocía la carga económica efectiva del producto.
Para el tribunal, esa falta de información generó un “claro desequilibrio entre derechos y obligaciones” en perjuicio del cliente y convirtió las cláusulas en abusivas.
Cofidis tendrá que devolver lo cobrado de más
El resultado final tiene una particularidad: Cofidis ganó la discusión sobre la usura, pero perdió el pleito sobre la transparencia del crédito.
La Audiencia estimó el recurso de la financiera respecto de la declaración de usura, pero aceptó íntegramente la petición subsidiaria planteada por el consumidor.
El tribunal declaró nula la cláusula que establecía el tipo de interés y el sistema de pago mediante cuota fija, dejó sin efecto el contrato y sus estipulaciones y condenó a Cofidis a devolver al vecino de Ibiza todas las cantidades que haya pagado por encima del capital prestado, junto con el interés legal correspondiente desde la fecha de cada pago.
La financiera deberá asumir además las costas de la primera instancia.
El conflicto que comenzó en 2018 con una solicitud de 4.000 euros terminó así, ocho años después, con una sentencia de la Audiencia Provincial. No porque el 24,51% TAE fuera considerado usurario, sino porque el vecino no recibió información suficiente para comprender un mecanismo capaz de hacer que siguiera pagando mientras la deuda se renovaba: el “efecto bola de nieve” que puede terminar convirtiendo al consumidor en un “deudor cautivo”.