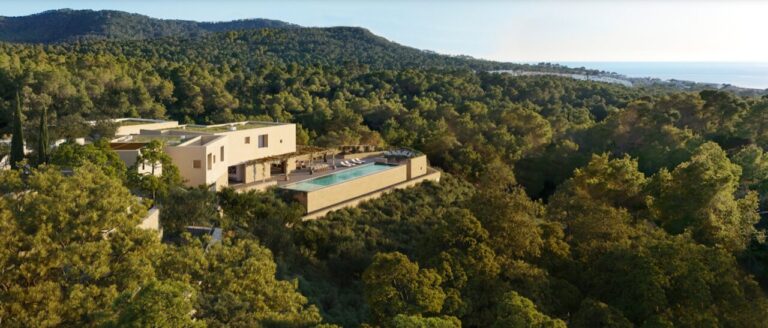

Alquilar una villa turística de tres o más dormitorios en Ibiza cuesta, de media, unos 1.000 euros más por semana que hace un año. El precio medio por noche ha pasado de 791 a 934 euros durante la temporada de mayo a octubre de 2026, lo que supone un encarecimiento del 18%, pese a que la ocupación ha descendido ligeramente. Esta subida ha permitido que la facturación media estimada de las propiedades alcance los 119.290 euros en seis meses, un 17% más que en 2025, según un informe de Domundos elaborado con datos de PriceLabs.
Los ingresos medios por propiedad pasaron de 102.038 euros en 2025 a 119.290 euros este año, lo que representa 17.252 euros adicionales durante los seis meses analizados. Sin embargo, el nivel de ocupación descendió ligeramente, desde el 76,3% hasta el 75,7%. La evolución de ambos indicadores muestra que las villas no necesitaron aumentar su ocupación para generar más ingresos: bastó con elevar sustancialmente las tarifas.
El precio medio por noche pasó de 791 euros en 2025 a 934 euros en 2026, una diferencia de 143 euros diarios. Trasladado a una estancia de siete noches, el coste medio equivalente aumentó de 5.537 a 6.538 euros. Es decir, alrededor de 1.000 euros más por semana para una vivienda de este segmento, aunque el importe concreto depende del tamaño de la propiedad y de las fechas de la reserva.
Las cantidades corresponden a la facturación bruta estimada por los alquileres, no al beneficio que reciben los propietarios. De esos ingresos deben descontarse los gastos de mantenimiento, limpieza, comercialización, gestión y los impuestos que correspondan. El estudio tampoco permite determinar qué proporción de viviendas se alquila directamente por sus propietarios y cuál se comercializa mediante inmobiliarias o empresas especializadas.
Subidas superiores a las de los hoteles y a la inflación
El aumento de las tarifas de las villas resulta especialmente significativo si se compara con la evolución de otros precios turísticos. Durante agosto, los alquileres del segmento analizado se encarecieron un 18% respecto al mismo mes de 2025, mientras que la tarifa media hotelera de Ibiza y Formentera aumentó un 7,3%, según los datos del Instituto de Estadística de Baleares (Ibestat).
Como publicó La Voz de Ibiza al analizar los precios hoteleros de agosto, el conjunto de establecimientos pasó de cobrar una media de 266,2 euros a 285,7 euros por habitación y noche. Las tarifas de las villas crecieron, por tanto, a más del doble del ritmo registrado por el conjunto de los hoteles, aunque se trata de modalidades de alojamiento diferentes: una villa se alquila como vivienda completa y una tarifa hotelera corresponde a una habitación.
La comparación con la inflación también permite dimensionar el encarecimiento. En septiembre, las villas aumentaron sus tarifas un 18% interanual, frente al 5,1% que subió el índice general de precios de consumo en Baleares, según el Instituto Nacional de Estadística. No son indicadores equivalentes, pero la diferencia muestra que este segmento turístico experimentó subidas muy superiores a las del conjunto de bienes y servicios de consumo.
El fenómeno coincide con una temporada en la que el gasto turístico ha evolucionado de manera distinta al número de visitantes. En septiembre, Ibiza y Formentera recibieron un 2,37% menos de turistas y registraron un 3,41% menos de pernoctaciones, mientras que el gasto turístico total aumentó un 0,75%. Aunque estas estadísticas abarcan el conjunto de alojamientos de las Pitiusas, reflejan una tendencia compatible con lo observado en las villas: mayor desembolso económico sin un crecimiento equivalente de la actividad turística.
Villas de siete dormitorios superan los 16.000 euros semanales
Las diferencias de facturación según el tamaño de las viviendas son considerables. Las villas de tres dormitorios generaron unos ingresos medios estimados de 71.756 euros entre mayo y octubre, con una tarifa media de 530 euros diarios, equivalente a 3.710 euros por siete noches. Las propiedades de cuatro dormitorios alcanzaron los 105.834 euros de facturación y cobraron una media de 817 euros por noche, unos 5.719 euros semanales.

En el segmento superior, las villas de cinco y seis dormitorios facturaron una media de 155.330 euros por temporada, con una tarifa de 1.276 euros diarios. Una semana a ese precio representa aproximadamente 8.932 euros. Además, estas propiedades registraron uno de los mejores comportamientos del mercado: aumentaron un 21% tanto sus tarifas como sus ingresos, sin perder prácticamente ocupación, que se mantuvo en torno al 72,3%.
Las cifras se elevan todavía más en las propiedades de siete o más dormitorios. La facturación media estimada alcanzó los 249.712 euros durante los seis meses de temporada, con una tarifa de 2.309 euros por noche. A ese precio medio, una semana completa de alquiler representa 16.163 euros. Se trata de equivalencias calculadas a partir de los precios medios de la temporada, no de tarifas garantizadas para una semana determinada de julio o agosto.
Sin embargo, las villas más grandes también fueron las que mostraron mayores dificultades para mantener su ocupación. Pese a subir los precios un 21%, el porcentaje de ocupación cayó del 69,3% al 64,5%, casi cinco puntos porcentuales. Como consecuencia, sus ingresos aumentaron un 14%, por debajo del incremento conseguido por las viviendas de cinco y seis dormitorios.
Los datos apuntan así a un posible límite a las subidas de precios en el segmento de mayor tamaño. Mientras las villas de cinco y seis habitaciones consiguieron aumentar sus tarifas sin perder ocupación, las propiedades más grandes registraron un descenso de la demanda medida en noches ocupadas. El informe no permite determinar si esa caída respondió exclusivamente a los precios o también a otros factores.
Tres meses concentran casi dos tercios de los ingresos
La rentabilidad bruta estimada de las villas continúa dependiendo especialmente de los meses centrales del verano. En junio, los ingresos medios fueron de 21.126 euros por propiedad, mientras que julio alcanzó los 28.882 euros y agosto los 27.877 euros.
La suma de esos tres meses asciende a 77.885 euros, aproximadamente el 65% de toda la facturación media de mayo a octubre. El dato refleja la elevada concentración del negocio en el periodo estival, pese a los intentos de prolongar la actividad turística más allá de los meses de mayor demanda.
De hecho, el comportamiento del mercado fue menos favorable durante el final de la temporada. En septiembre, la ocupación descendió del 76% al 73%, aunque las tarifas subieron un 18%. En octubre, la caída fue todavía mayor: del 63% al 58%, pese a que los precios aumentaron un 15%, hasta alcanzar los 639 euros por noche.
No obstante, el encarecimiento permitió mantener el crecimiento de los ingresos también en estos meses. La facturación media por villa aumentó un 13% en septiembre y un 6% en octubre, cuando alcanzó los 9.917 euros. La evolución confirma que el aumento de las tarifas compensó, al menos en términos de ingresos brutos, la reducción de la ocupación.
Más villas anunciadas, pero menos actividad al llegar el invierno
El informe también detecta un crecimiento de la oferta de grandes viviendas turísticas comercializadas en Airbnb. El número medio de anuncios activos entre mayo y octubre aumentó un 28%, desde 980 en 2025 hasta 1.257 en 2026. En paralelo, las noches reservadas en el conjunto del segmento crecieron un 24%, de 103.659 a 128.348.
La subida de las reservas totales contrasta con el estancamiento de la ocupación individual de las propiedades. El mercado vendió más noches en conjunto porque contaba con más alojamientos activos, pero cada villa mantuvo aproximadamente el mismo grado de ocupación que un año antes.
Estas cifras no equivalen necesariamente a un incremento de las licencias turísticas. Los anuncios en plataformas, las viviendas efectivamente disponibles y las plazas legalmente autorizadas son indicadores diferentes. De hecho, La Voz de Ibiza informó recientemente de una caída del 31% en otro indicador de plazas turísticas analizado por Exceltur, por lo que las dos estadísticas no pueden compararse directamente sin examinar sus respectivos ámbitos y metodologías.
La oferta de villas activas, además, comenzó a reducirse tras el verano. Entre septiembre y noviembre desaparecieron 111 anuncios activos, al pasar de 1.303 a 1.192, una caída del 8,5%. Durante el mismo periodo de 2025, el retroceso había sido cercano al 1%. El descenso podría responder a cierres estacionales o a calendarios que dejan de admitir reservas, sin que ello implique necesariamente que esas viviendas abandonen definitivamente el alquiler turístico.
Reservas de 2027 avanzan, pero los precios encuentran resistencia
Las primeras cifras disponibles para el verano de 2027 muestran un ritmo de reservas más adelantado que el del año anterior. Junio ya tiene reservado el 21% de las noches disponibles, frente al 12% registrado en estas mismas fechas del año pasado para junio de 2026. En julio, la proporción alcanza el 16%, frente al 9% de un año antes.
Sin embargo, esa anticipación no se traduce necesariamente en nuevas subidas de precios. El informe señala que la mediana de las tarifas de las noches ya contratadas para julio de 2027 es de 946 euros, ligeramente inferior a los 951 euros correspondientes a julio de 2026.
La diferencia es todavía más llamativa si se compara con los precios anunciados. La mediana de las tarifas ofertadas para julio de 2027 alcanza los 1.478 euros por noche, frente a los 946 euros de las noches ya reservadas. Son 532 euros de diferencia entre ambos indicadores, aunque no representan necesariamente una rebaja aplicada sobre una misma propiedad.
Esta distancia entre los precios solicitados y los efectivamente contratados introduce un interrogante para la próxima temporada: hasta qué punto el mercado podrá sostener nuevas subidas después del fuerte encarecimiento registrado en 2026.
Los resultados proceden de un análisis comercial de Domundos elaborado con datos de PriceLabs, plataforma que estima reservas, ocupación e ingresos a partir de la evolución de los anuncios y sus calendarios. No son cifras de facturación auditadas ni una estadística oficial del conjunto del alquiler turístico de Ibiza. El estudio se limita a las villas de tres o más dormitorios incluidas en el segmento analizado, por lo que sus resultados no deben extrapolarse a todas las viviendas vacacionales de la isla.